Domain ghfk.de kaufen?
Wir ziehen mit dem Projekt
ghfk.de um.
Sind Sie am Kauf der Domain
ghfk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ghfk.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandleiter - Etagenbettleiter - Sichere Zugänglichkeit - Verstellbare Länge - Bis zu 300 cm - SchwarzErhalten Sie einfach und sicher Zugang zu höheren Bereichen mit dieser robusten Wandleiter. Diese Leiter wurde speziell entwickelt, um den Alltag komfortabler zu gestalten, und bietet eine zuverlässige Lösung, um beispielsweise Etagenbetten, hohe Schränke oder Dachböden zu erreichen. Keine umständlichen Lösungen mehr, um an etwas zu gelangen. Die verstellbare Länge von 100 bis 300 cm macht sie an verschiedene Situationen anpassbar, beispielsweise in Schlafzimmern, Wohnwagen, Lagern oder Kellern. Die Installation dieser Leiter ist dank des mitgelieferten Befestigungsmaterials und der klaren Anweisungen ein Kinderspiel, sodass Sie schnell von den Vorteilen profitieren können. Der Abstand zur Wand beträgt nur 15 cm, was sie ideal für beengte Räume macht. Machen Sie das Erreichen höherer Stellen mühelos und sicher mit dieser vielseitigen Wandleiter.635,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **

Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
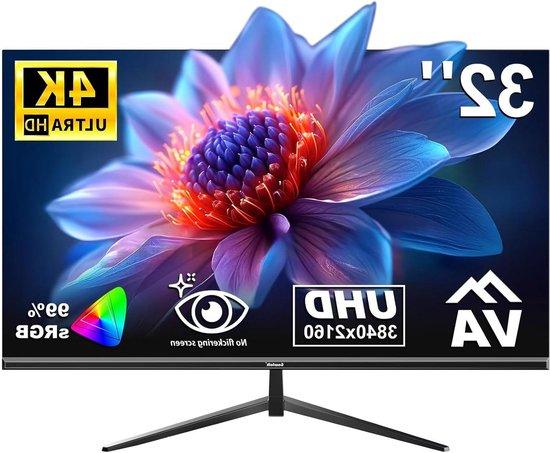
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
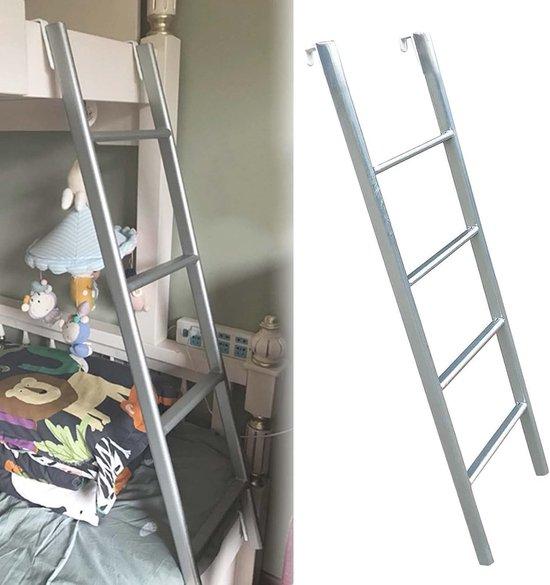
Stapelbare Leiter - Betttreppe - Sichere Zugänglichkeit - Verstellbare Höhe - 140 cm - SilberErhöhen Sie den Komfort und die Sicherheit Ihres Schlafbereichs mit dieser robusten Treppe für Etagenbetten. Der Zugang zu höheren Betten war noch nie so einfach, sodass Sie sich keine Sorgen mehr über umständliches Klettern machen müssen. Diese Treppe ist für Flexibilität und Benutzerfreundlichkeit konzipiert. Dank ihres einzigartigen Hakenmechanismus passt sie sich an verschiedene Betttypen und Räume an, wie z.B. Schlafsäle, Wohnmobile oder erhöhte Betten, und maximiert so den verfügbaren Platz. Die Installation ist schnell und erfordert keine professionelle Hilfe, sodass Sie sofort von einer sichereren und effizienteren Wohnumgebung profitieren können. Mit ihrer beeindruckenden Tragfähigkeit und ihrem in der Höhe verstellbaren Design bietet diese Treppe ein stabiles und komfortables Erlebnis. Treffen Sie noch heute die kluge Entscheidung für mehr Komfort und Platzersparnis in Ihrem Zuhause.409,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Wandleiter - Etagenbettleiter - Sichere Zugänglichkeit - Verstellbare Länge - Bis zu 300 cm - SchwarzErhalten Sie einfach und sicher Zugang zu höheren Bereichen mit dieser robusten Wandleiter. Diese Leiter wurde speziell entwickelt, um den Alltag komfortabler zu gestalten, und bietet eine zuverlässige Lösung, um beispielsweise Etagenbetten, hohe Schränke oder Dachböden zu erreichen. Keine umständlichen Lösungen mehr, um an etwas zu gelangen. Die verstellbare Länge von 100 bis 300 cm macht sie an verschiedene Situationen anpassbar, beispielsweise in Schlafzimmern, Wohnwagen, Lagern oder Kellern. Die Installation dieser Leiter ist dank des mitgelieferten Befestigungsmaterials und der klaren Anweisungen ein Kinderspiel, sodass Sie schnell von den Vorteilen profitieren können. Der Abstand zur Wand beträgt nur 15 cm, was sie ideal für beengte Räume macht. Machen Sie das Erreichen höherer Stellen mühelos und sicher mit dieser vielseitigen Wandleiter.635,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Stapelbare Leiter - Metallisches Klettergerüst - Sichere Zugänglichkeit - Robuste Eisenkonstruktion - Max. 150 kg - WeißEntdecken Sie den Komfort und die Sicherheit unserer robusten Metallleiter, speziell für Etagenbetten entwickelt. Diese Leiter bietet eine zuverlässige und stabile Möglichkeit, mühelos Ihr Schlafzimmer zu erreichen, was zusätzlichen Komfort und ein Gefühl der Sicherheit für Kinder und Erwachsene bietet. Diese vielseitige Leiter ist ideal für verschiedene Bereiche wie Dachböden, Schlafzimmer, Wohnwagen, Campingwagen, Boote, Lagerhallen und Keller. Sie bietet schnellen und sicheren Zugang zu hohen Regalen oder kann als eine wichtige Notausgang über Dachfenster oder Kellerfenster dienen. Die einfache Installation mit den mitgelieferten Zubehörteilen ermöglicht es, die Leiter innerhalb weniger Minuten sicher zu befestigen, auch in beengten Räumen. Die obere Platte und die runde Basis sorgen für maximale Stabilität während der Nutzung. Das kompakte Design und die verstellbaren Optionen machen sie zu einer praktischen Ergänzung für jeden Haushalt. Verbessern Sie die Zugänglichkeit und Sicher695,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.